遙かなる大空 VOL.137
満席なのに、残らない
2026年の航空業界 ― 需要は過去最高、利益は半減
そして日本は、世界で最も高く燃料を買っている。
この記事の要点(約8分)
- 旅客51億人、搭乗率84.0%、収入1兆1,650億ドルといずれも過去最高。それでも純利益は半減した。
- 原因は燃料。1バレル90ドルから152ドルへ。消費量は変わらず、価格だけが70%上がった。
- 自国通貨建てでは日本が173%上昇と世界最大級の打撃。燃料高と円安が重なっている。
皆さんこんにちは。今日は業界全体の話をします。
コロナ禍からの回復で、航空需要はかつてない水準まで戻りました。空港は混み、機内は埋まっています。ところが同じ年に、業界の利益は半分になりました。
この二つが同時に起きている理由を、数字で追いかけてみます。
1. 記録と半減が、同じ年に起きている
【図1】
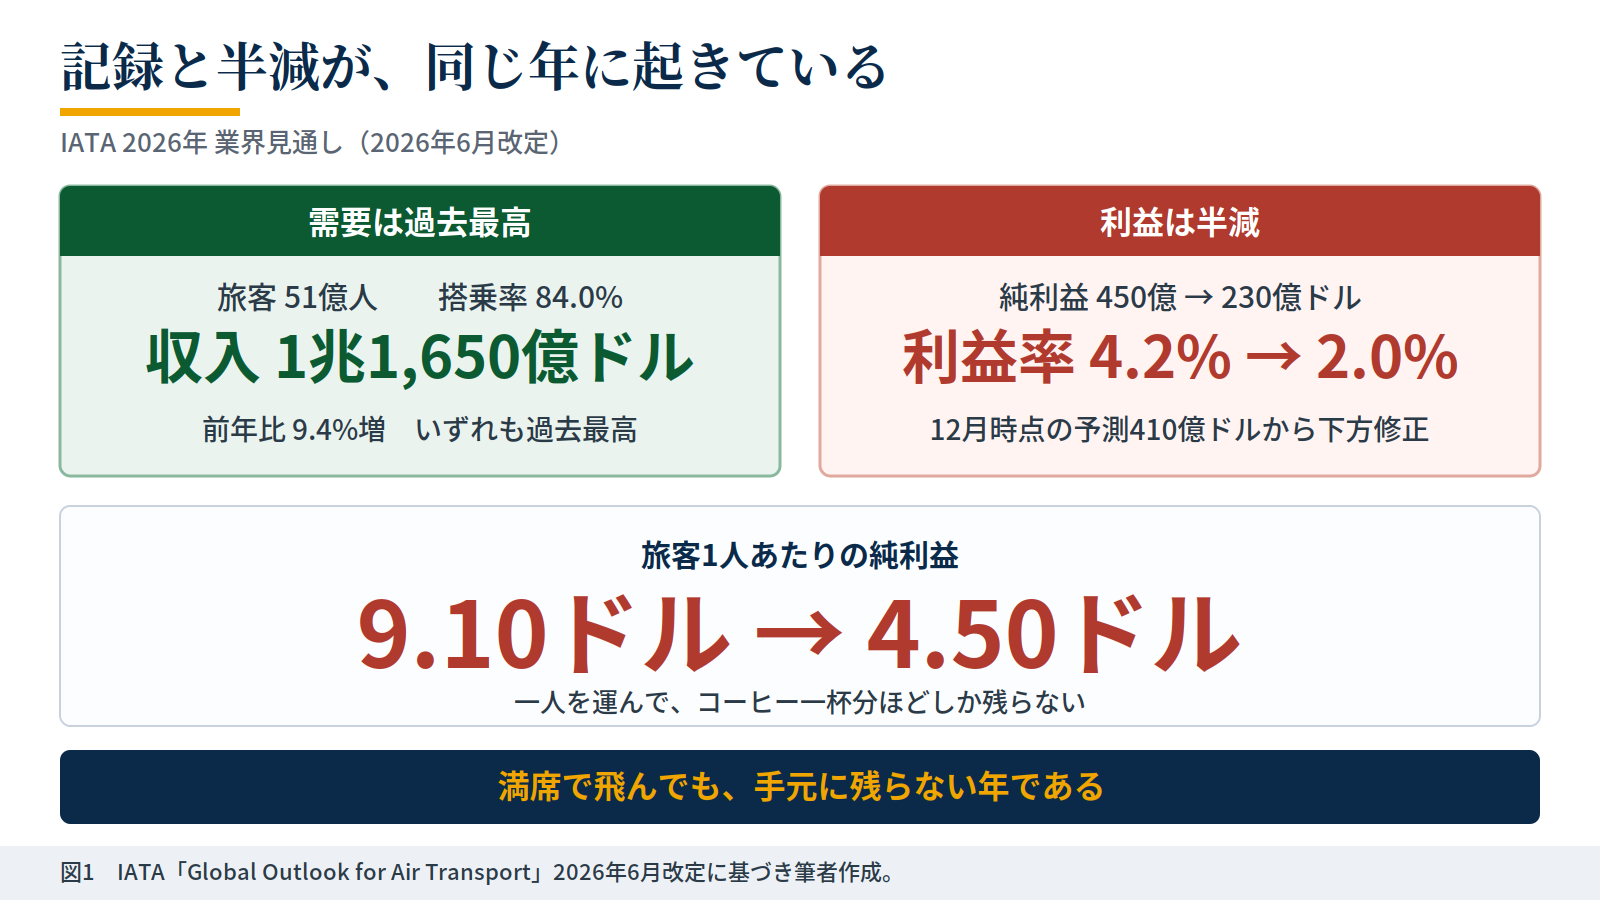
IATAが6月に改定した見通しによれば、2026年の旅客数は51億人。搭乗率は84.0%と過去最高。収入は1兆1,650億ドルで、これも過去最高です。
一方で純利益は、2025年の450億ドルから230億ドルへ。利益率は4.2%から2.0%へ落ちました。昨年12月の時点では410億ドルと見込まれていたものが、半年で半減しています。
分かりやすい数字を一つ。旅客1人を運んで残る利益は、9.10ドルから4.50ドルへ。コーヒー一杯分ほどです。
満席で飛んでも、手元にはほとんど残らない年になっている。
2. 原因は、ほぼ一つである
【図2】
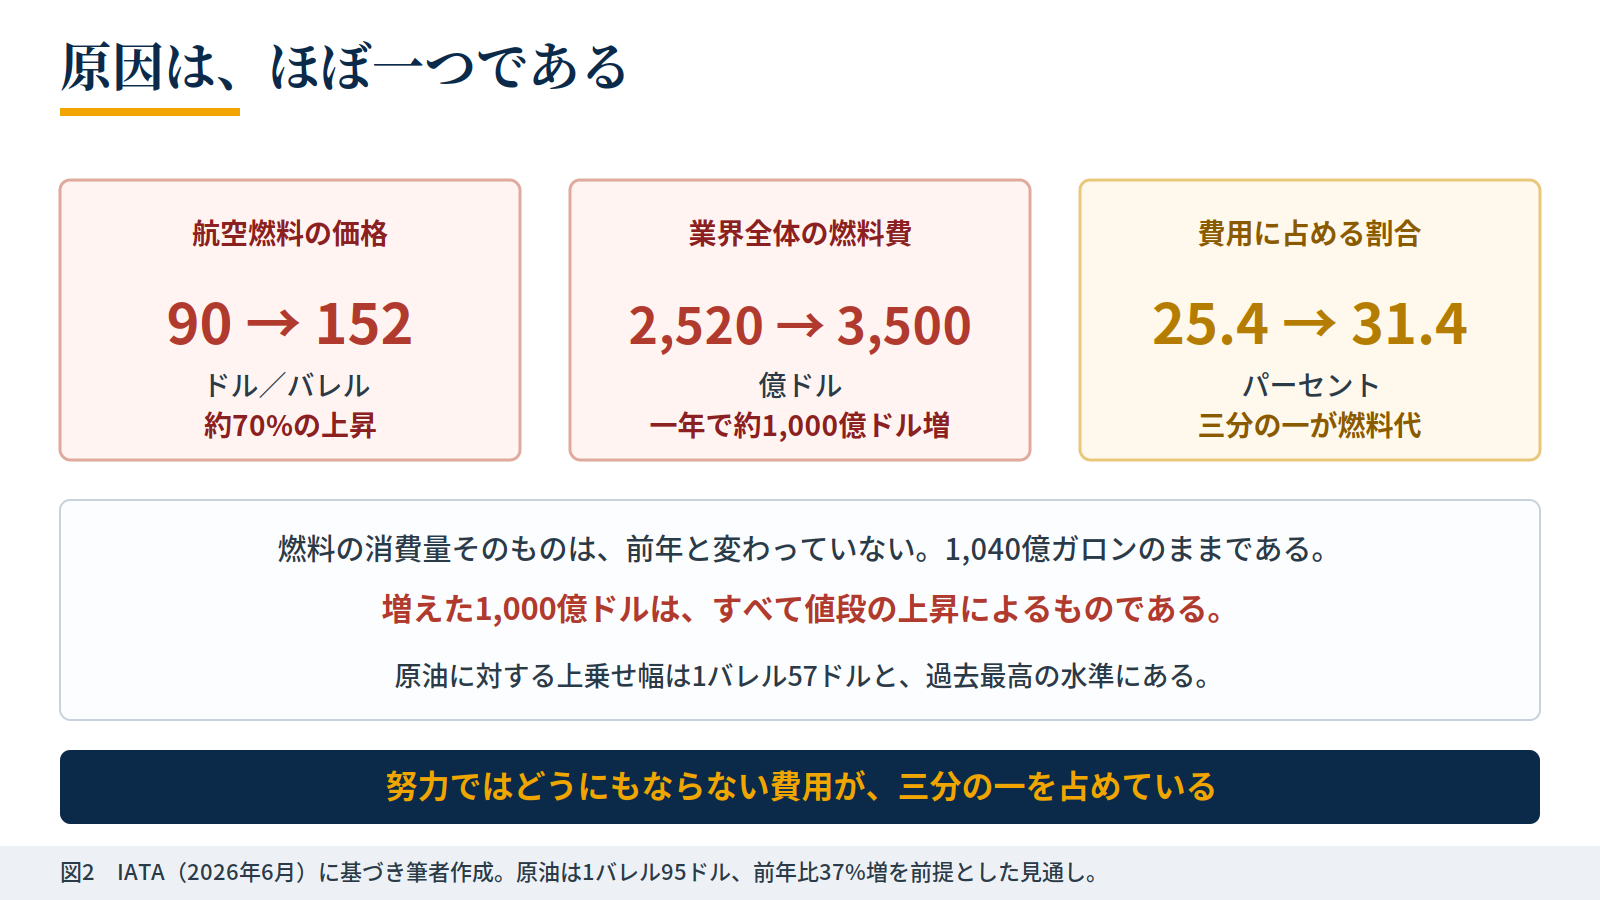
理由は燃料です。1バレル90ドルから152ドルへ、約70%の上昇。業界全体の燃料費は2,520億ドルから3,500億ドルへ、一年でおよそ1,000億ドル増えました。
ここで重要なのは、燃料の消費量そのものは変わっていないということです。1,040億ガロンで前年と同じ。増えた1,000億ドルは、すべて値段の上昇によるものです。
結果として、燃料が運航費用に占める割合は25.4%から31.4%へ。三分の一近くが燃料代になりました。原油に対する上乗せ幅も1バレル57ドルと、過去最高の水準にあります。
各社は燃料の約三分の一をヘッジしていますが、多くは原油価格に対するヘッジです。原油と灯油系燃料の価格差が開いた部分には、備えが効きません。
3. 最も重い打撃を受けたのは、日本である
そしてここからが、日本のパイロットとして書いておきたいところです。
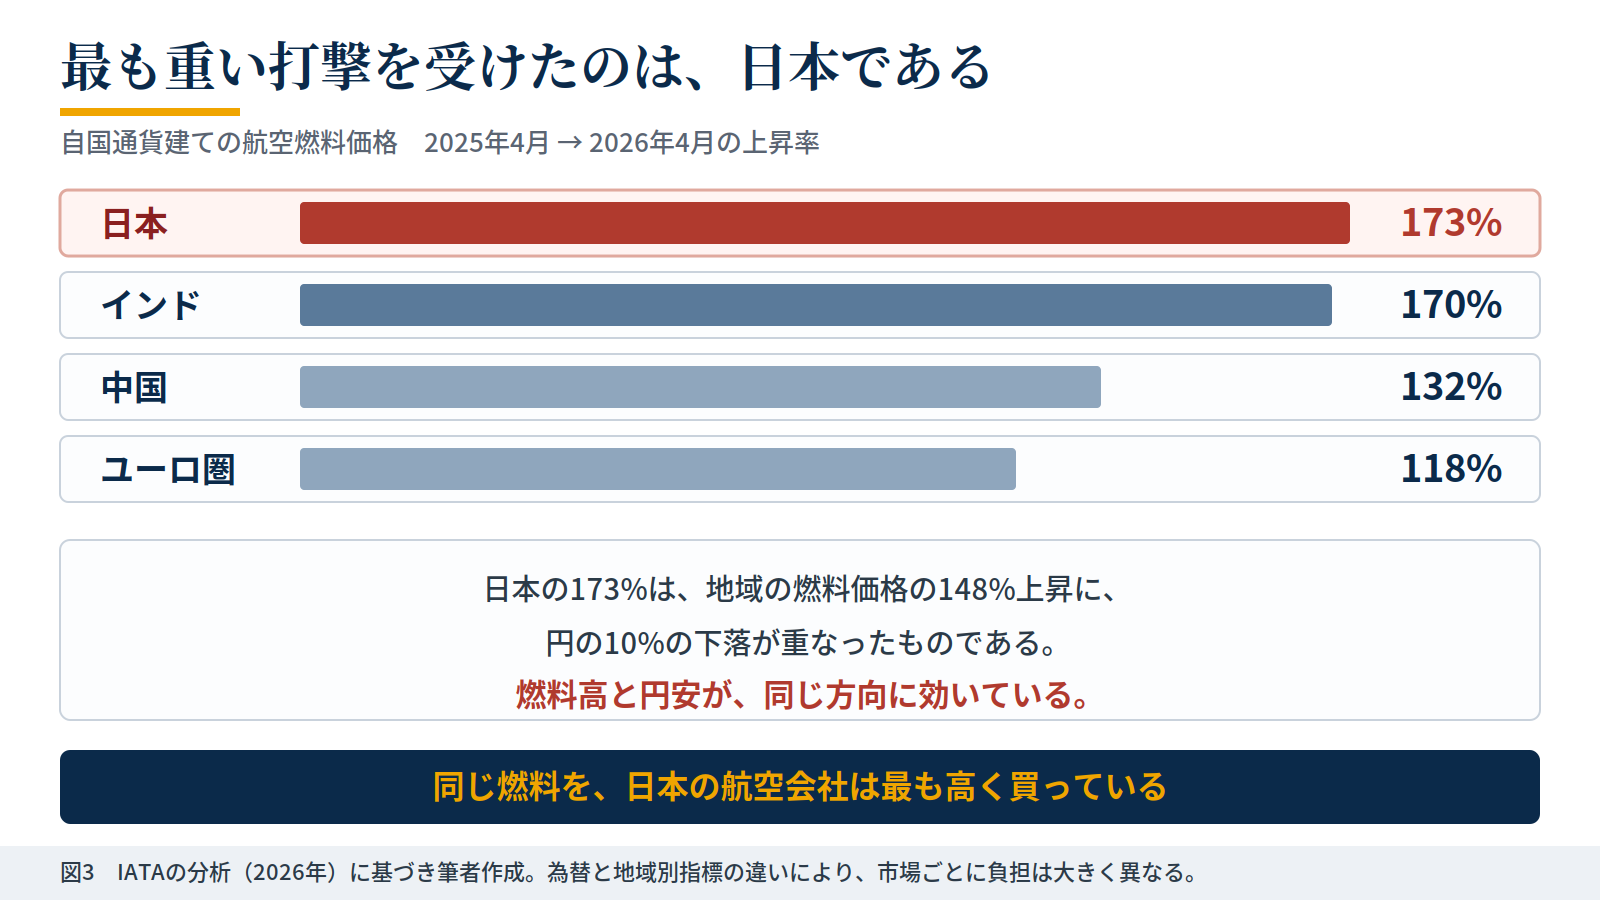
【図3】
IATAの分析によれば、2025年4月から2026年4月までの間に、自国通貨建ての航空燃料価格は日本で173%上昇しました。インドが170%、中国が132%、ユーロ圏が118%です。
日本の173%は、地域の燃料価格が148%上がったところに、円が10%下落したことが重なった結果です。燃料高と円安が、同じ方向に効いている。
つまり同じ燃料を、日本の航空会社は世界で最も高く買っているということになります。ユーロ圏は通貨高が緩衝材になりましたが、日本にはそれがありませんでした。
4. 中東は、繁栄していない
ここで一つ、私自身の思い込みを訂正しておきます。
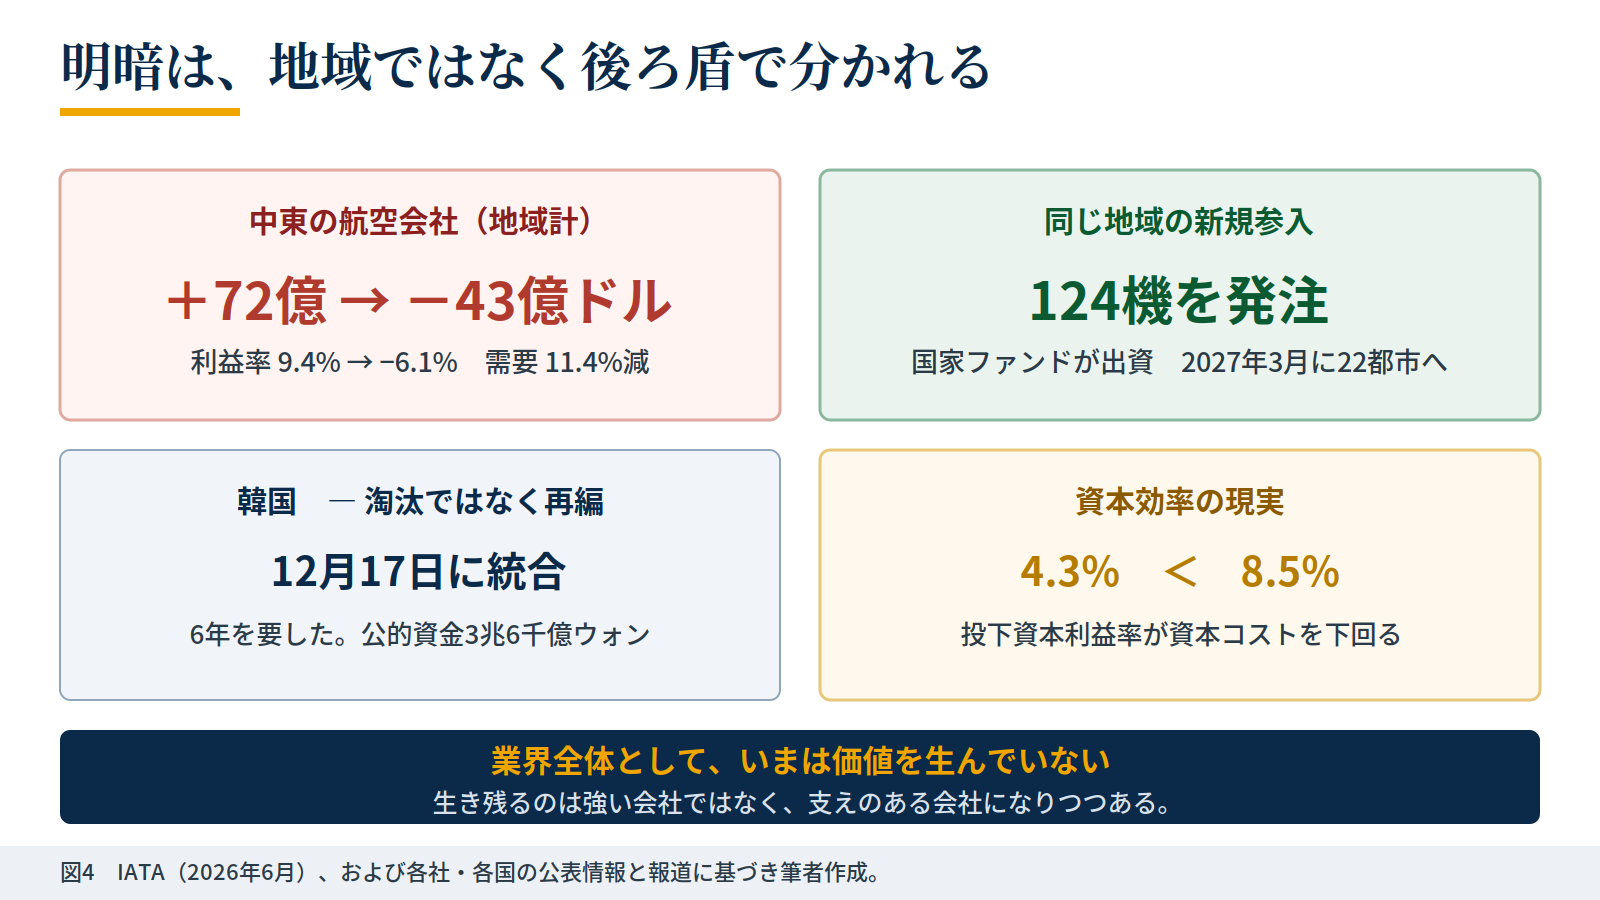
中東といえば新しい航空会社が次々と生まれ、勢いのある地域という印象がありました。実際、サウジアラビアの新会社は国家ファンドの出資を受けて124機を発注し、2027年3月までに22都市へ、最終的には100都市以上を目指すと公表しています。今年に入ってムンバイ、ダッカ、マニラ、バンコクと路線を広げました。
【図4】
ですが地域全体の数字はまったく逆です。中東の航空会社は2025年に72億ドルの黒字でしたが、2026年は43億ドルの赤字の見通し。利益率は9.4%からマイナス6.1%へ。需要は11.4%減る予測です。
中東での戦争に関連した混乱と空域の制限が、直撃しています。新規参入の華やかさと、地域全体の落ち込みが、同じ場所で同時に起きている。
見えてくるのは、勝ち負けを分けているのが地域ではなく、後ろ盾だということです。国家資本を背にした会社は逆風の中でも機材を増やし、自力で立っている会社は体力を削られていく。
5. 韓国は、淘汰ではなく再編を選んだ
隣国の動きは、日本にとって参考になります。
大韓航空とアシアナ航空の統合は、2026年12月17日に完了します。2020年11月に始まってから6年。この間、アシアナには公的資金と債権者から3兆6千億ウォンが投入されました。アシアナのブランドは年内に消えます。
傘下のLCCも動きます。ジンエアーがエアプサンとエアソウルを吸収し、2027年3月17日に統合。59機を擁する国内最大のLCCになります。
さらに、ティーウェイ航空は9月10日にトリニティ航空へ社名を変え、中長距離路線へ踏み出しました。
つまり韓国は、危機を倒産ではなく再編で処理したわけです。競争は減り、選択肢も減りましたが、雇用と路線網は残りました。良し悪しは簡単には言えません。
この記事の限界
数字はIATAの2026年6月時点の見通しであり、実績ではない。燃料価格は情勢次第で大きく動く。実際、同じ年の12月と6月で予測が半減している。
また本稿は特定の航空会社の経営を評価するものではない。筆者は現役のエアラインパイロットであり、所属する会社の内部の判断については一切述べない。
韓国の再編についても、競争政策上の評価は分かれる。統合は雇用と路線を守った一方で、消費者の選択肢を狭めたという批判もある。本稿はどちらが正しいかを論じていない。
6. 削られるのは、たいてい訓練から
最後に、この数字が現場にとって何を意味するのかを書きます。
IATAの見通しには、もう一つ厳しい数字があります。投下資本利益率は4.3%で、資本コストの8.5%を下回る。つまり業界全体として、いま価値を生んでいない状態です。
欧州では、ある大手が年間20億ユーロ近い燃料費の追加負担を警告し、別の大手は上期で赤字に転じました。ある格安航空会社の経営者は、この水準の燃料価格が続けば体力のない競合が市場から退場することになると公言しています。
こういう年に、企業は何を削るか。私の経験では、最初に削られるのは訓練です。路線は収入を生み、機材は資産になり、人員はすぐには減らせない。訓練は、削っても明日は何も起きません。
何も起きないから、削れてしまう。そして数年後に、削った分が別の形で現れる。この連載で何度も書いてきたとおりです。
現場のパイロットとして
今日の数字を並べて、少し気が重くなりました。燃料価格は私たちにはどうにもできません。為替も、戦争も、同じです。操縦席から動かせるものが、ほとんどない。
それでも一つだけ、確かなことがあります。事故を一件起こしたときの損失は、燃料費の上昇とは桁が違います。人の命はもちろん、機体、運航停止、信用。どれも取り返しがつきません。
利益率が2%しかない年に、訓練の話をするのは分が悪い。承知のうえで書きます。体力のない年こそ、一度の事故に耐えられません。数字が苦しいときほど、訓練は削ってはいけないものになります。
結論
2026年の航空業界は、需要は過去最高、利益は半減という奇妙な年になりました。原因はほぼ燃料の一点で、消費量は変わらないまま価格だけが70%上がりました。
そして自国通貨で見れば、最も重い負担を背負っているのは日本です。燃料高と円安が同じ方向に効いています。
明暗を分けているのは地域ではなく後ろ盾でした。そして苦しい年に最初に削られるのは、削っても明日は何も起きないものです。
数字は嘘をつかない――UPRTは『あれば良い訓練』ではない。
吉川 哲也(Tetsuya Kikkawa)
エアラインパイロット(A320)
UPRT JAPAN 代表
HIEN Aero Technologies シニアアドバイザー・テストパイロット
元航空自衛隊戦闘機操縦士(F-4・C-130)
出典・参考
- IATA「Middle East Disruptions and High Fuel Prices Halve Airline Industry Profitability」2026年6月7日 ― 純利益230億ドル、利益率2.0%、旅客1人あたり4.50ドル、燃料1バレル152ドル、燃料費3,500億ドル、費用比31.4%、クラックスプレッド57ドル、中東地域の43億ドル赤字転落。
Page not Foundwww.iata.org - afm.aero「IATA Reports 121% Global Jet Fuel Price Shock in 2026 with India and Japan Most Exposed」― 自国通貨建ての上昇率(日本173%、インド170%、中国132%、ユーロ圏118%)。
Pilot Training Industry Insights, Research and Advisory - afm.aeroNews, research, and advisory platform for pilot training, supporting 19,000+ professionals.afm.aero - AeroTime「High fuel prices to halve airline profits in 2026: IATA」2026年6月7日 ― 中東地域の利益率と需要見通し。
Aviation newsAeroTime is the leading aviation news outlet. We cover news, exclusive interviews & videos on topics ranging from airlin...www.aerotime.aero - Korea Herald「While Korean Air merges, other carriers take off on their own」2026年8月31日、CAPA、Travel Agent Central ― 12月17日の統合、公的資金3兆6千億ウォン、ジンエアー3社統合(2027年3月17日、59機)、ティーウェイ航空のトリニティ航空への改称。
- Aviation Week「50 New Routes Launching In August / September 2026」、airmappr ― サウジアラビアの新規航空会社の路線拡大、124機の発注、2027年3月までに22都市の計画。
- Aviation Pros「Fuel Shock Cuts Global Airline Profit Forecast in Half」― 欧州大手の追加燃料費と上期赤字、格安航空会社経営者の発言。


※ 本稿は2026年9月時点の公開情報に基づく。数字はIATAの見通しであり実績ではない。特定の航空会社の経営を評価するものではなく、筆者は所属する会社の内部情報について一切述べない。図はいずれも筆者による整理である。
#航空業界 #IATA #航空燃料 #円安 #大韓航空 #アシアナ航空 #LCC #航空安全 #訓練 #UPRTJAPAN
コメント