遙かなる大空 VOL.120
外国の翼が地方に降りてくる
マレーシア航空の福岡再開、スターラックスの地方展開、ユナイテッドの那覇線
その先を運ぶ翼を、私たちは持っているか。
この記事の要点(約7分)
- 9月2日、マレーシア航空が20年ぶりに福岡へ戻った。初便の搭乗率は88%と90%。外国の航空会社が、東京を通らずに地方空港へ直接降りてきている。
- JAL・ANAは2026年3月期に過去最高益。だが国内線事業収支は2024年度に実質赤字へ転落している。好調なのは国際線とインバウンドであって、地方路線ではない。
- 訪日客が国内移動で航空を使う割合は、わずか2〜4%。地方路線に足りないのは需要ではなく、需要を地方まで運ぶ設計かもしれない。
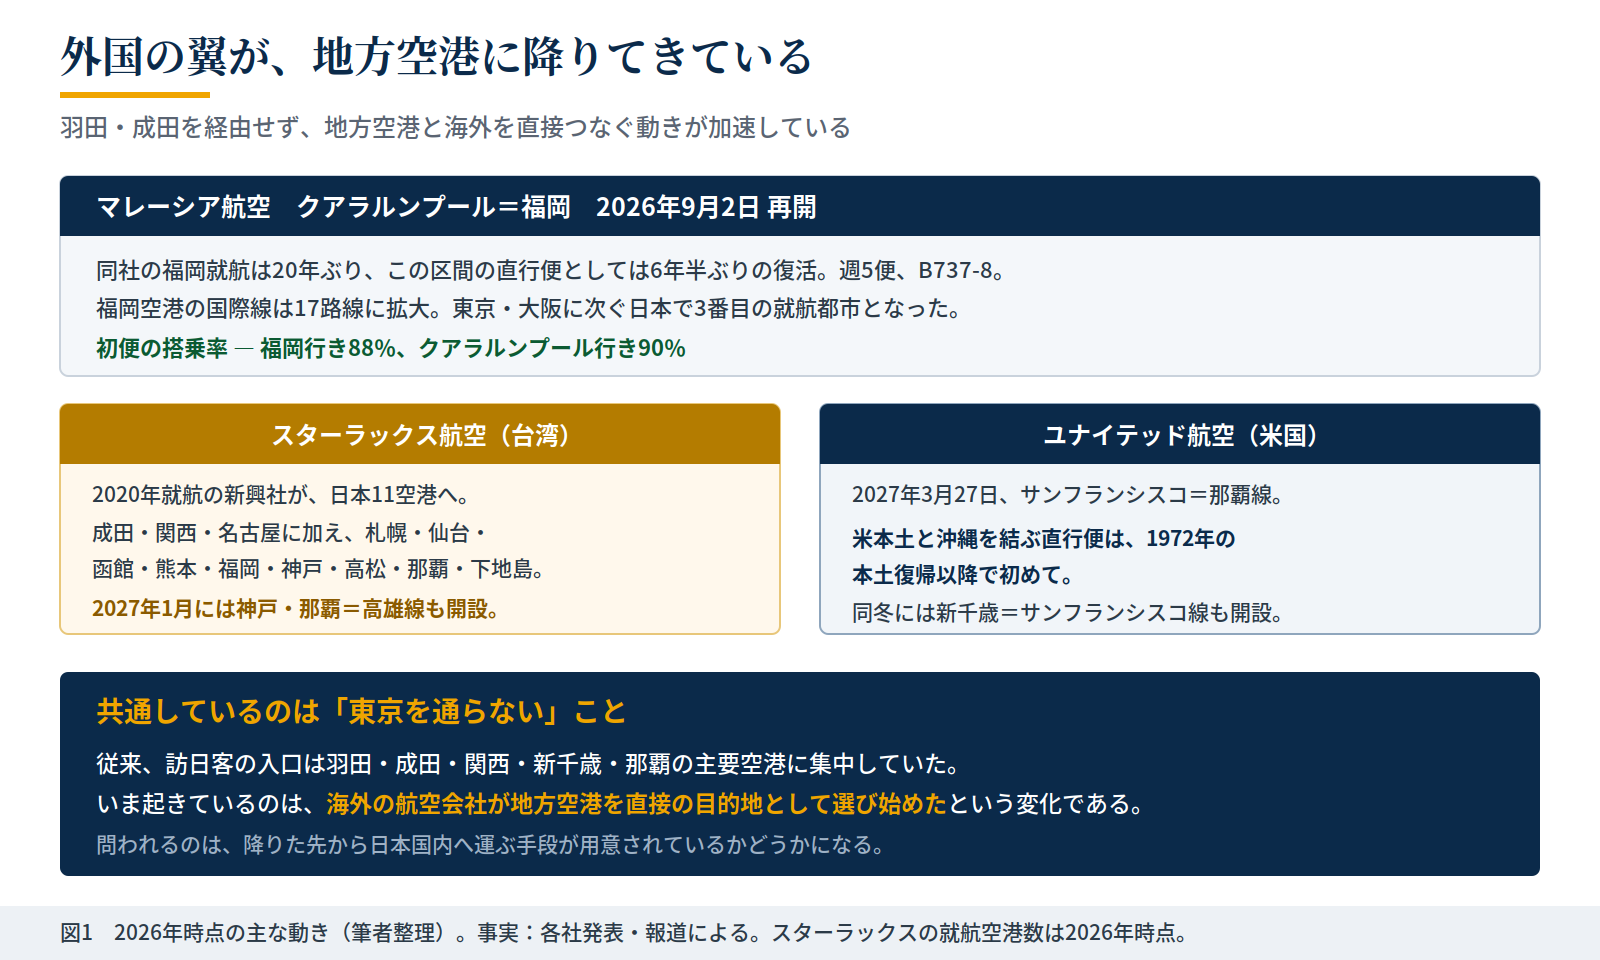
皆さんこんにちは。9月2日の深夜、クアラルンプールを発った一機のボーイング737-8が、翌朝7時5分に福岡空港へ降り立ちました。マレーシア航空MH56便。福岡での放水セレモニーに迎えられたこの便は、同社にとって20年ぶりの福岡就航でした。
初便の搭乗率は、福岡行きが88%、クアラルンプール行きが90%。就航初日の数字としては上々です。
この一便を、単独のニュースとして読むこともできます。ですが私は、いま日本の空で起きている、もっと大きな地殻変動の一部だと考えています。
1. 東京を通らない航空路が増えている
台湾のスターラックス航空を見てください。2020年に就航したばかりの新興社が、いま日本の11空港に乗り入れています。成田・関西・名古屋といった主要空港だけではありません。仙台、函館、熊本、神戸、高松、そして下地島。2027年1月には神戸と那覇から高雄への路線も開設します。
米国のユナイテッド航空は、2027年3月27日からサンフランシスコ=那覇線を開設します。米本土と沖縄を結ぶ直行便は、1972年の本土復帰以降で初めてのことです。同社は同じ冬に、新千歳=サンフランシスコ線も開設します。
【図1】
これらに共通しているのは、羽田・成田を経由しないということです。従来、訪日客の入口は主要空港に集中していました。いま起きているのは、海外の航空会社が地方空港そのものを目的地として選び始めた、という変化です。
日本の地方が、世界から直接見えるようになってきた。これは間違いなく良いニュースです。
問題は、降りた先から、その人たちをどこへ運ぶのかです。
2. 過去最高益。それでも国内線は赤字である
ここで、数字を正確に押さえておきます。
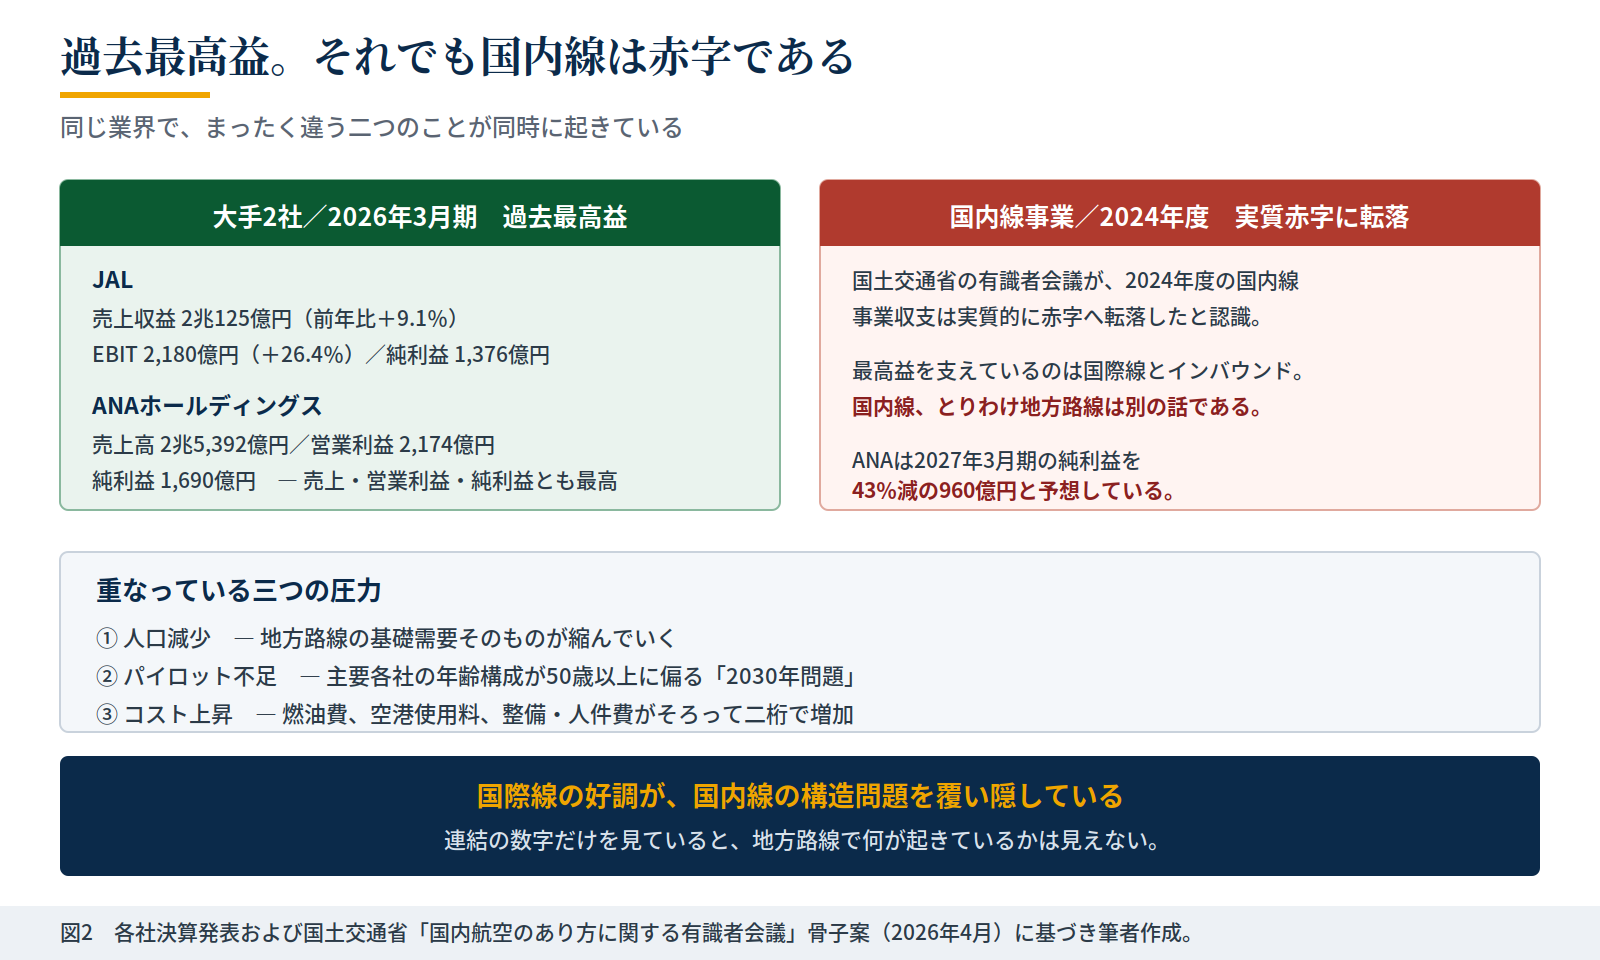
2026年3月期、JALは売上収益2兆125億円、EBIT2,180億円で過去最高益。ANAホールディングスは売上高2兆5,392億円、営業利益2,174億円、純利益1,690億円と、いずれも過去最高を更新しました。日本の大手2社は、絶好調です。
ところが、同じ2026年4月、国土交通省の「国内航空のあり方に関する有識者会議」が示した骨子案には、こう書かれています。2024年度の国内線事業収支は、実質的に赤字に転落したと。
【図2】
矛盾ではありません。最高益を支えているのは国際線とインバウンドであって、国内線ではない。連結の数字だけを見ていると、地方路線で何が起きているかは見えないのです。
そして大手自身、この追い風が続くとは見ていません。ANAは2027年3月期の純利益を、43%減の960億円と予想しています。
国内線には三つの圧力が同時にかかっています。人口減少による基礎需要の縮小。パイロットの大量引退が迫る「2030年問題」。そして燃油費、空港使用料、整備費、人件費がそろって二桁で増えるコスト上昇です。
国際線の好調が、国内線の構造問題を覆い隠している。
3. この記事で最も重要な数字
同じ骨子案に、私が思わず二度読んだ数字があります。
訪日客が国内移動で航空を利用する割合は、2〜4%。
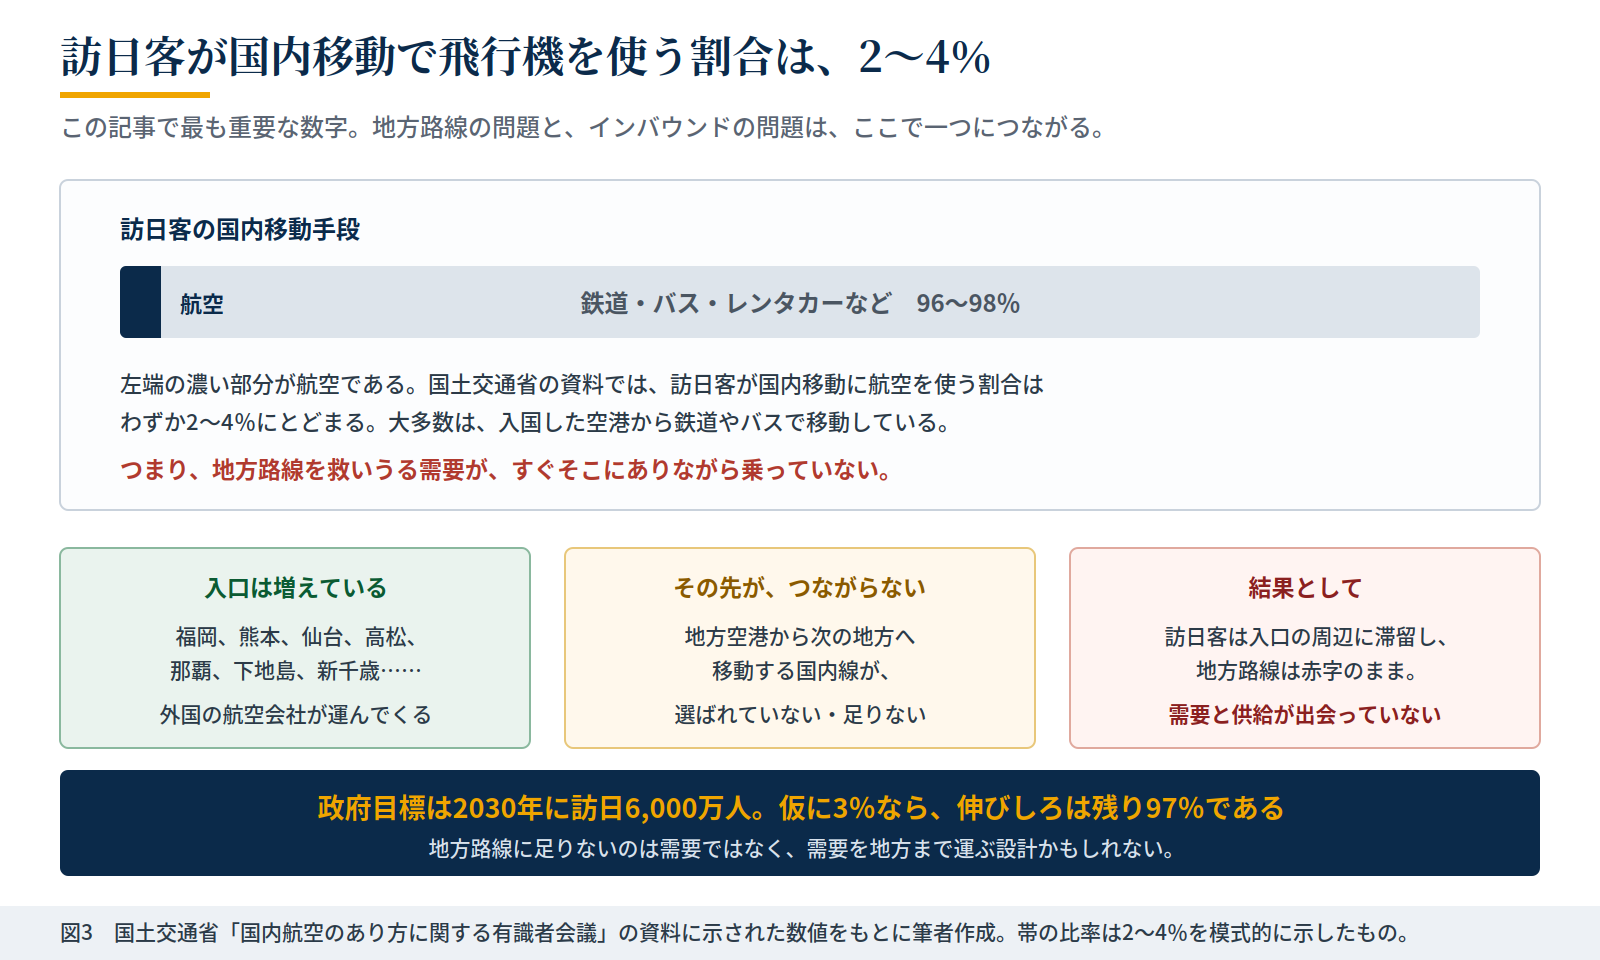
【図3】
残りの96〜98%は、鉄道やバス、レンタカーで移動しています。入国した空港から、陸路で動いている。
つまり、地方路線を救いうる需要が、すぐそこにありながら乗っていない。入口は増えているのに、その先がつながっていない。訪日客は入国空港の周辺に滞留し、地方路線は赤字のまま残される。需要と供給が、出会っていないのです。
政府は2030年に訪日6,000万人という目標を掲げています。仮にいまが3%だとすれば、伸びしろは残り97%あることになります。
この記事の限界
「2〜4%」という数値は国土交通省の資料に示されたものだが、調査手法や対象の定義によって幅が出る性質の数字である。また、この割合が低いこと自体は必ずしも問題ではない。日本の国土では鉄道が優秀な代替であり、短距離区間で航空が選ばれないのは合理的な結果でもある。
本稿が言いたいのは「航空の比率を上げるべきだ」ということではなく、地方から地方へ、鉄道では現実的でない距離を動く選択肢が、そもそも提示されていないのではないかという点である。九州から北海道へ、東北から沖縄へ。この移動が想定されていない設計なら、伸びしろは数字の上にしか存在しない。
4. 国は「競争」から「協調」へ舵を切った
この状況に対して、国は大きく方針を変えました。2026年4月の骨子案は、これまでの自由化・競争路線から、路線特性に応じた協調を認める方向への転換です。
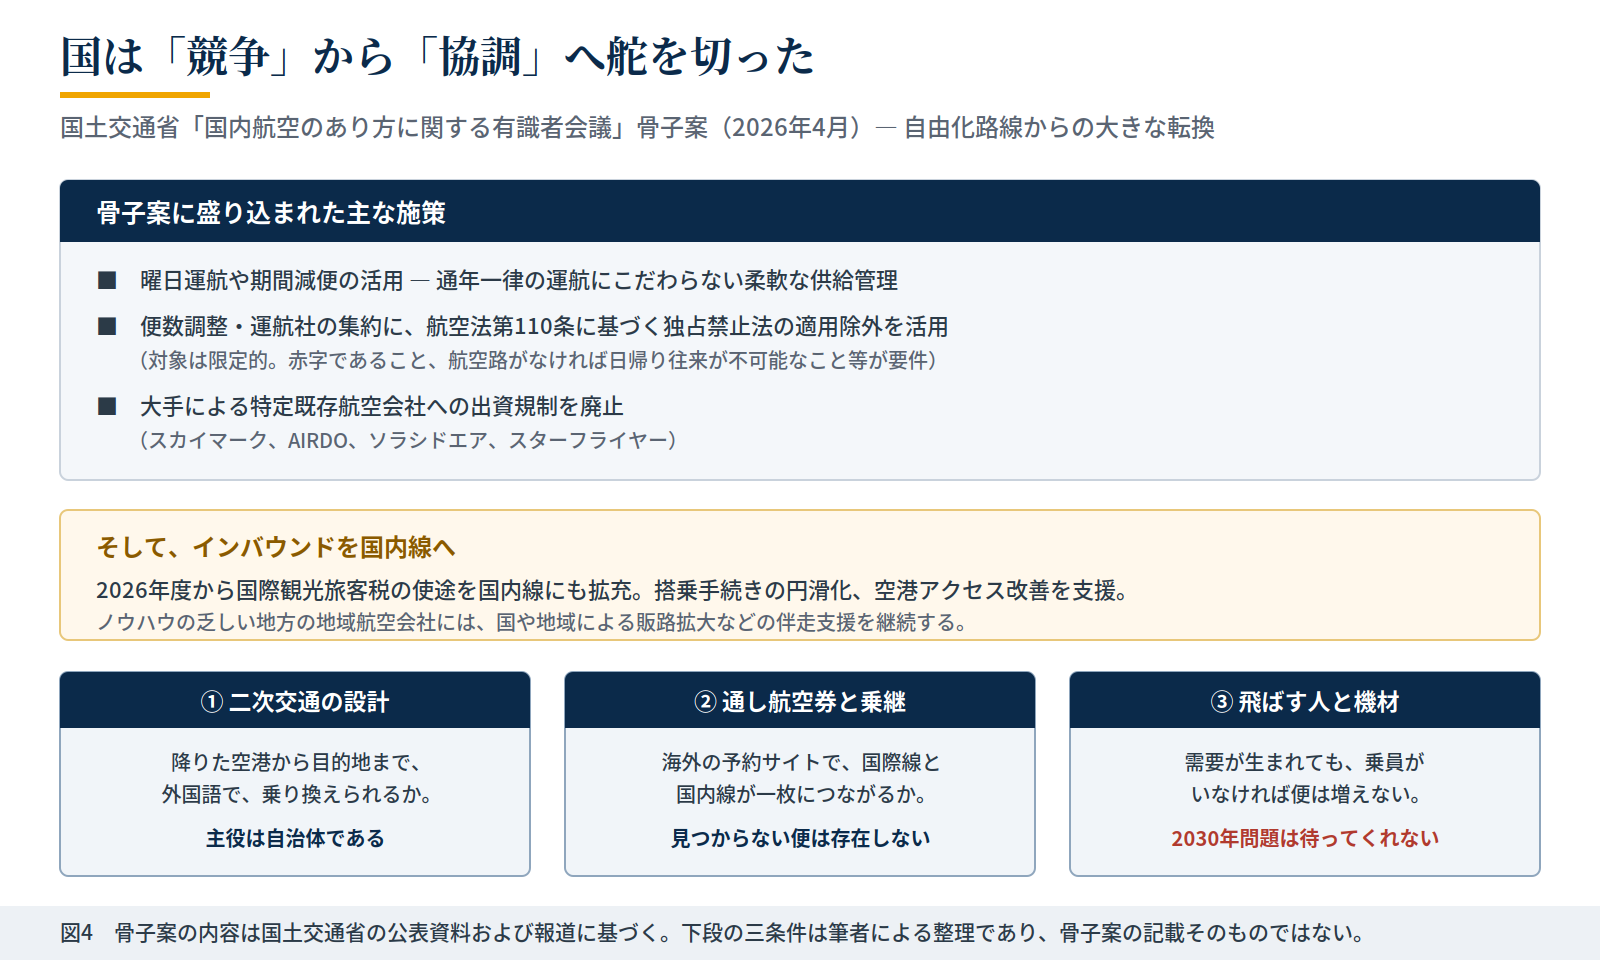
【図4】
曜日運航や期間減便を積極的に活用する。便数調整や運航社の集約に、航空法第110条に基づく独占禁止法の適用除外を使う。大手による特定既存航空会社――スカイマーク、AIRDO、ソラシドエア、スターフライヤー――への出資規制を廃止する。
競争によって効率を高めるという、四半世紀続いた前提が転換されようとしています。それだけ地方路線が追い込まれている、ということでもあります。
そして2026年度から、国際観光旅客税の使途が国内線にも拡充されます。搭乗手続きの円滑化、空港アクセスの改善。ノウハウの乏しい地域航空会社には、国や地域による伴走支援を続ける。訪日客を地方路線へ誘導するという意図が、はっきり打ち出されています。
5. 鍵を握るのは誰か
私は、三つの条件が揃わなければこの構想は動かないと考えています。
一つ目は、二次交通の設計。降りた空港から目的地まで、外国語で、迷わず乗り換えられるか。これは航空会社の仕事ではありません。自治体が主役になる領域です。空港に降りたところで終わっている地域と、そこから先を設計している地域とでは、同じ路線が来ても結果が変わります。
二つ目は、通し航空券と乗継の仕組み。海外の予約サイトで、国際線と国内線が一枚につながって出てくるか。旅程を組む段階で見つからない便は、その旅行者にとって存在しないのと同じです。
三つ目は、飛ばす人と機材。そしてこれが、私が最も懸念している点です。
現場のパイロットとして
需要が生まれても、乗員がいなければ便は増えません。主要各社のパイロットは年齢構成が50歳以上に偏っており、今後15年ほどで多くが上限年齢に達します。国交省の見込みでは2030年に新規で400〜700人が必要とされますが、供給の実績はその半分程度にとどまってきました。
地域航空はとりわけ厳しい。小規模な会社が、大手と同じ人材市場で乗員を奪い合う構図だからです。路線の議論と、それを飛ばす人の議論は、同じ速度で進んでいません。私が地方での訓練環境づくりにこだわるのは、この非対称に理由があります。
結論
外国の航空会社は、日本の地方に価値があると判断して、自らの機材と乗員を投じています。福岡へ、熊本へ、仙台へ、那覇へ。彼らは日本の地方を、東京の付属物としては見ていません。
一方で私たちの国内線は、大手の最高益の陰で赤字に沈んでいます。そして訪日客の96〜98%は、飛行機に乗らないまま国内を移動している。
入口は開きました。問われているのは、その先を運ぶ翼を私たちが持っているかどうかです。
数字は嘘をつかない――UPRTは『あれば良い訓練』ではない。
吉川 哲也(Tetsuya Kikkawa)
エアラインパイロット(A320)
UPRT JAPAN 合同会社 代表
HIEN Aero Technologies シニアアドバイザー・テストパイロット
元航空自衛隊戦闘機操縦士(F-4・C-130)
出典・参考
- asia infonet.com「マレーシア航空、KLIA―福岡線を20年ぶりに再開」2026年9月4日 ― 9月2日の初便運航、搭乗率88%/90%、B737-8。
![]() マレーシア航空、KLIA―福岡線を20年ぶりに再開 | asia infonet.comwww.asiainfonet.com
- 観光経済新聞「マレーシア航空、福岡=クアラルンプール直行便を9月就航」2026年4月17日 ― 週5便、日本で3番目の就航都市。
マレーシア航空、福岡=クアラルンプール直行便を9月就航 「日本で3番目の目的地」週5便体制 - 観光経済新聞マレーシア航空は4月3日、クアラルンプール(KUL)と日本・福岡(FUK)を結ぶ直行便の運航を2026年9月www.kankokeizai.com - sky-budget「ユナイテッド航空、2027年3月27日に沖縄/那覇〜サンフランシスコ線を開設」2026年8月25日。
![]() ユナイテッド航空、2027年3月27日に沖縄/那覇〜サンフランシスコ線を開設 | sky-budget スカイバジェットsky-budget.com
- 沖縄タイムス「那覇―米本土に直行便 沖縄復帰後初」2026年8月27日。
![]() 那覇―米本土に直行便 沖縄復帰後初 ユナイテッド航空、来年3月から | 沖縄タイムス+プラス米ユナイテッド航空は25日、2027年3月27日から、那覇-サンフランシスコの定期直行便を新設すると発表した。米本土と那覇を結ぶ直行便は、沖縄の日本復帰以降で初めてとなる。円安ドル高を追い風に、米国人旅行者の訪日旅行の人気が高まる中、需要を...www.okinawatimes.co.jp
- sky-budget「国交省、国内航空ネットワーク維持へ大転換」2026年5月29日 ― 独禁法適用除外、出資規制廃止、訪日客の国内線利用率2〜4%、国際観光旅客税の国内線拡充。
![]() 国交省、国内航空ネットワーク維持へ大転換 出資規制廃止や独禁法適用除外など踏み込んだ施策 | sky-budget スカイバジェットsky-budget.com
- sky-budget「国内航空ネットワーク維持へ『競争から協調』へ転換 有識者会議が骨子案」2026年4月14日 ― 2024年度の国内線事業収支が実質赤字に転落。
![]() 国内航空ネットワーク維持へ「競争から協調」へ転換 有識者会議が骨子案 | sky-budget スカイバジェットsky-budget.com
- JALプレスリリース「JALグループ 2026年3月期 連結業績」2026年4月。
JALグループ 2026年3月期 連結業績|プレスリリース|JAL企業サイトJALのプレスリリースのページです。JALグループの企業情報、安全・品質、サステナビリティ、IR情報、学ぶ・楽しむ、採用情報などをご紹介します。press.jal.co.jp - Aviation Wire「ANA、27年3月期純利益43%減960億円予想 26年3月期は過去最高益」2026年4月30日。
![]() ANA、27年3月期純利益43%減960億円予想 26年3月期は過去最高益www.aviationwire.jp


※ 本稿は2026年9月時点の公開情報に基づく。骨子案の内容は今後の議論により変わりうる。図はいずれも概念図を含み、帯の比率等は模式的なものである。
#航空業界 #インバウンド #地方空港 #リージョナル航空 #マレーシア航空 #スターラックス航空 #ユナイテッド航空 #地域航空 #2030年問題 #UPRTJAPAN
コメント